Agility上市材料摊开:一年卖了178万美元,亏了1.38亿美元,3亿美元订单来自关联方
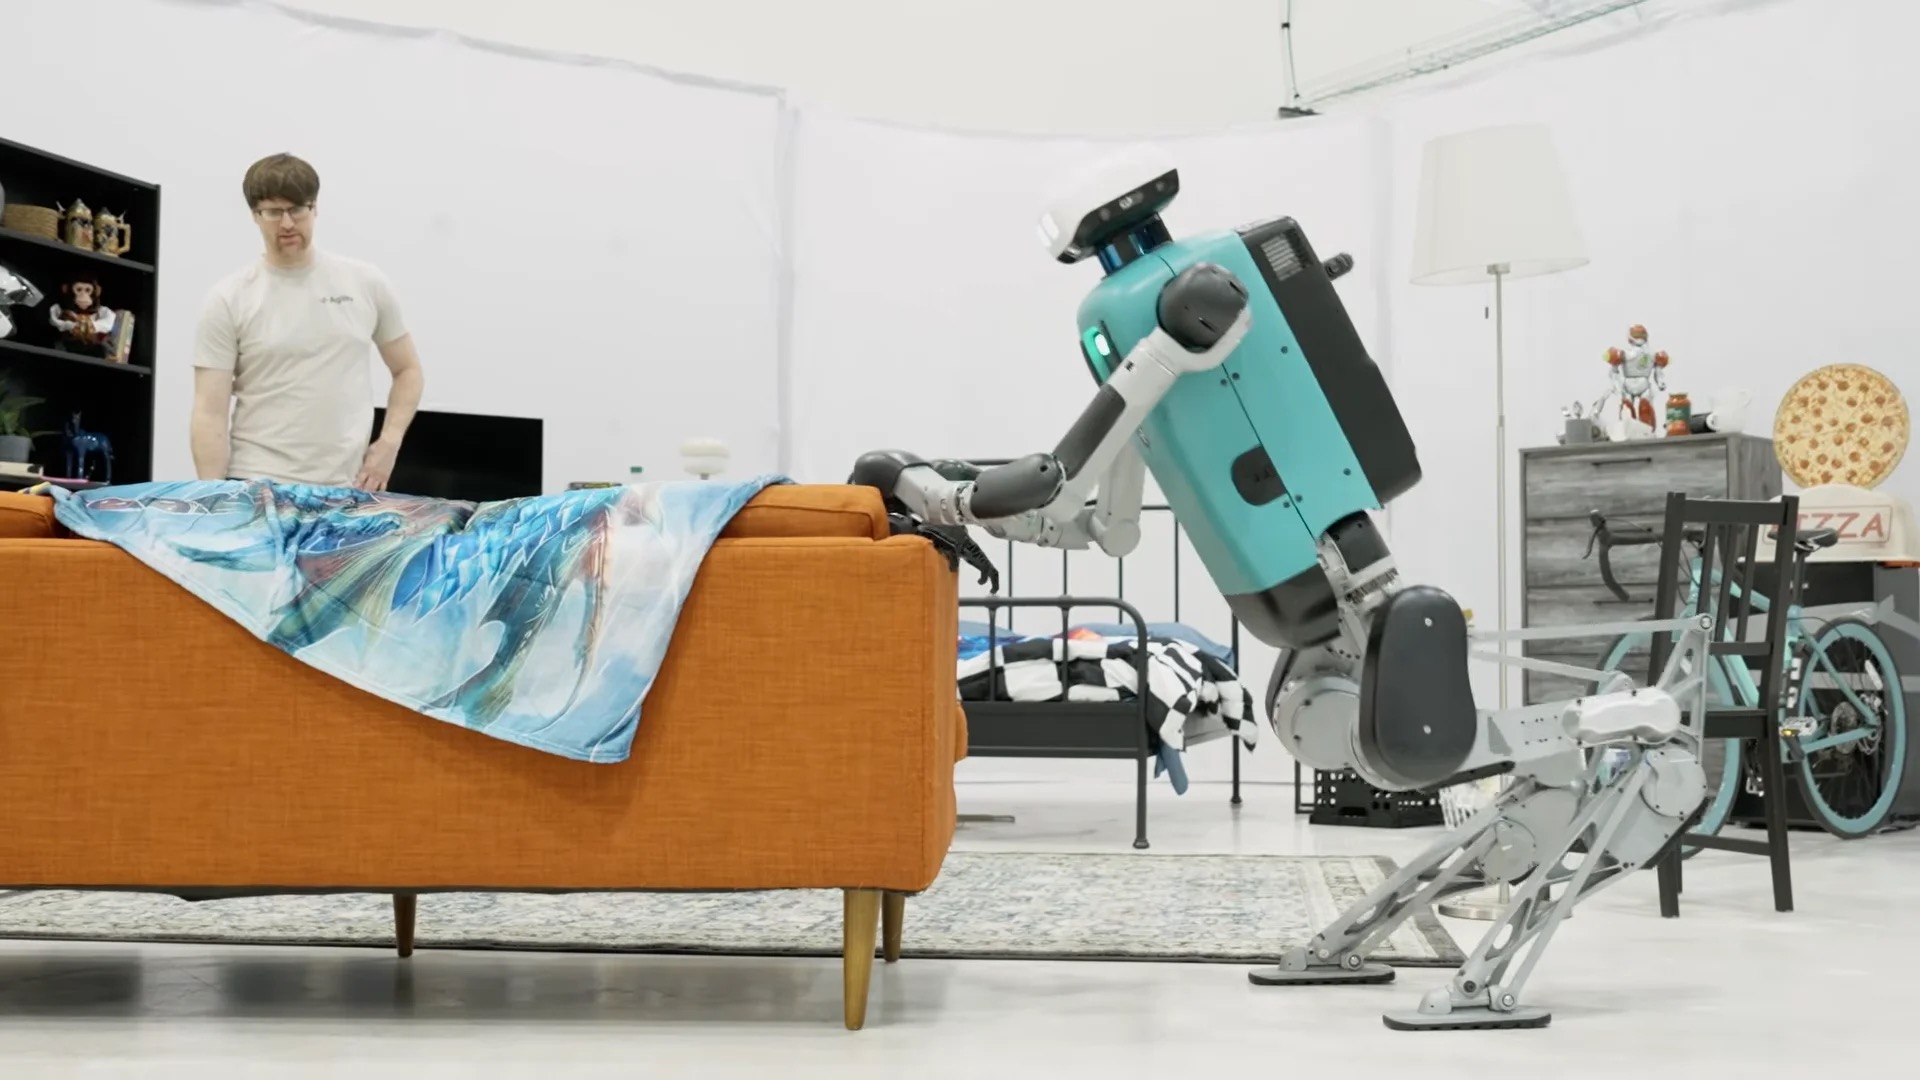 图:Agility Robotics的Digit机器人搬运沙发演示画面(Agility Robotics官方视频,经Humanoids Daily引用)
冲刺“美股人形机器人第一股”的Agility Robotics于9月4日提交Form S-4注册文件。2025财年总净销售额178.2万美元,净亏损1.381亿美元,64%收入来自关联方。备受关注的3亿美元订单,实为单一关联方客户的1000台Digit v5三年租赁合同。审计附注写明,公司持续经营能力存在重大疑虑。
一家准备上市的人形机器人公司,去年卖机器人收了178万美元,亏了1.38亿美元。这不是估算,是它自己交给美国证监会的数字。
据机器人行业媒体Humanoids Daily 9月7日报道,Agility Robotics与Churchill Capital Corp XI于9月4日联合提交了Form S-4注册文件。据本站此前报道,两家公司在7月14日已就合并交易向美国证监会秘密递交S-4注册文件草案;Humanoids Daily的报道称,这笔SPAC合并交易对Agility的估值为25亿美元。这次是把草案变成了公开可查的正式文件,多年的融资叙事第一次被换算成标准会计口径。
先看收入。文件显示,截至2025年12月31日的财年,Agility总净销售额为1,781,967美元,高于2024年的310,301美元。但这178万美元里,只有650,107美元来自普通贸易客户,1,131,860美元来自关联方(related party,指与公司存在投资或控制关系的交易对手),关联方占比约64%。
再看成本。2025年销售成本达447.3万美元,是收入的两倍半,毛利为−269.1万美元,毛利率约−151%;研发支出9,164万美元,销售及管理费用4,584万美元,经营亏损1.402亿美元,扣除195万美元利息收入后净亏损1.381亿美元。年末现金及等价物1.030亿美元,高于上年的3,484万美元,来自此前的C轮融资。审计附注的措辞并不客套:管理层认定现有现金不足以支撑自文件出具起至少一年的运营,公司持续经营能力存在重大疑虑(substantial doubt about going concern)。
最受关注的是那笔3亿美元订单。文件写明,截至2026年5月,这3亿美元的多年期承诺订单对应1,000台Digit v5,采用三年期RaaS(Robot-as-a-Service,机器人即服务,按订阅付费而非一次性买断)合同,且只有一个客户。两处披露改变了这个数字的读法:第一,该客户同时是关联方;第二,Agility承诺按每台机器人453份的比例发行普通股认股权证,1,000台对应45.3万份,随机器人部署按比例归属。文件同时表示,公司仍在评估该交易的会计处理方式——如果按惯例把认股权证计为交易价格的减项,最终能确认的收入会低于3亿美元。
抛开财务,运营记录是这份文件里最扎实的部分:Digit v4已在9家客户设施部署或已承诺部署,累计真实作业时长超过6.5万小时。但审计师的定性同样直白——把Agility描述为“开发阶段公司”(development stage company),其部署“在很大程度上仍被视为研发活动”。另据Humanoids Daily统计,文件竞争对手章节点名了8家同行,其中没有一家中国厂商;而就在五周前,美国联邦通信委员会(FCC)的一项行动限制了外国生产的人形机器人进入美国市场,Agility曾公开支持该措施。