宇树科技上市深度调研:3000亿市值还能不能买?(robotjia.com独家研报)
 图:宇树科技官网(G1资料图)
宇树科技8月19日登陆科创板,首日收盘845元、上涨460.34%,总市值3,417.72亿元,对应约200倍2025年市销率。本文用首日全量行情与官方披露数据拆解:公司是赛道内已披露财务的上市同行中唯一规模化盈利的一家,但估值是港股同行的10倍以上,且2026年上半年营收增速已换挡、扣非净利转负。结论、五个认知偏差校准、风险清单与观察节点,一文说清。
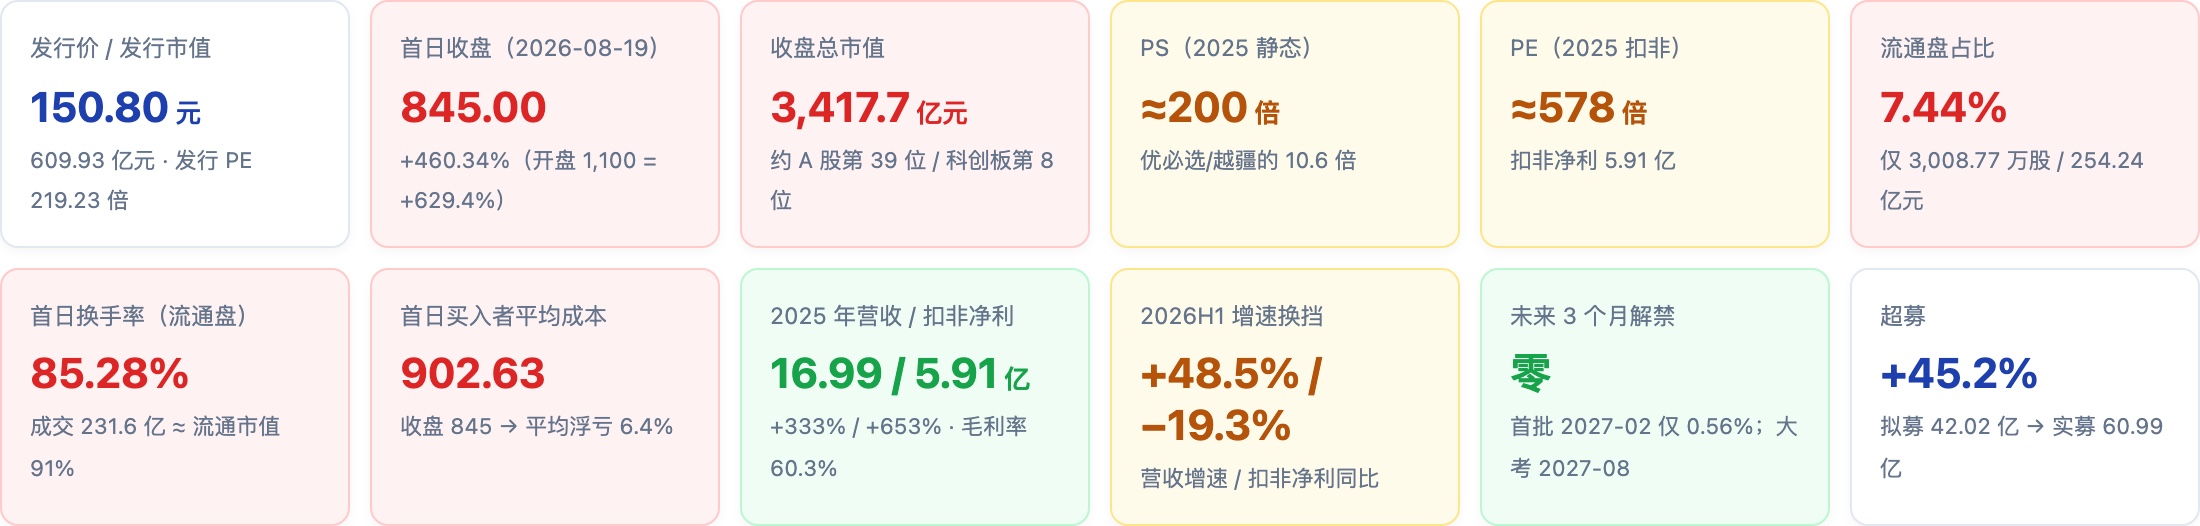
8月19日,宇树科技(688836)登陆科创板。发行价150.80元,开盘1,100元,收盘845元,首日上涨460.34%,收盘总市值3,417.72亿元——大约排到A股第39位、科创板第8位,一天之内成为全球市值最高的人形机器人公司。这份研报回答一个问题:这个位置,还能不能买?
先给结论:公司是真的好,价格是真的贵。845元对应约200倍2025年市销率(PS,市值除以年营收)、约578倍2025年扣非市盈率——这个位置短期不具备以年为单位的投资价值,只有博弈价值。下面把这句话拆开讲清楚。
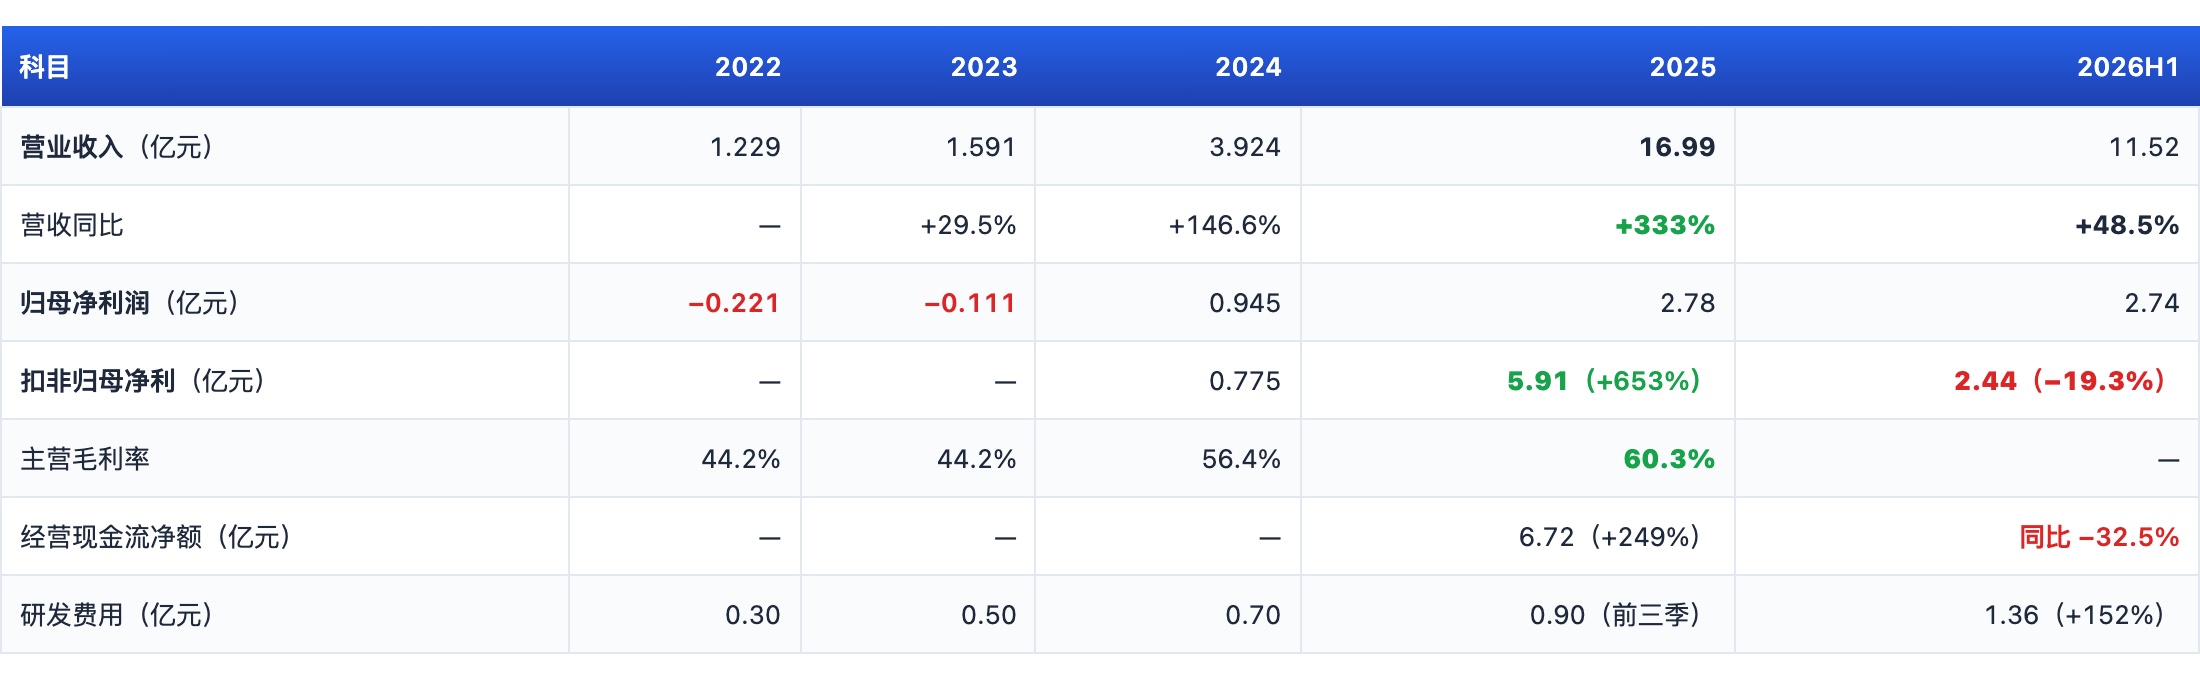
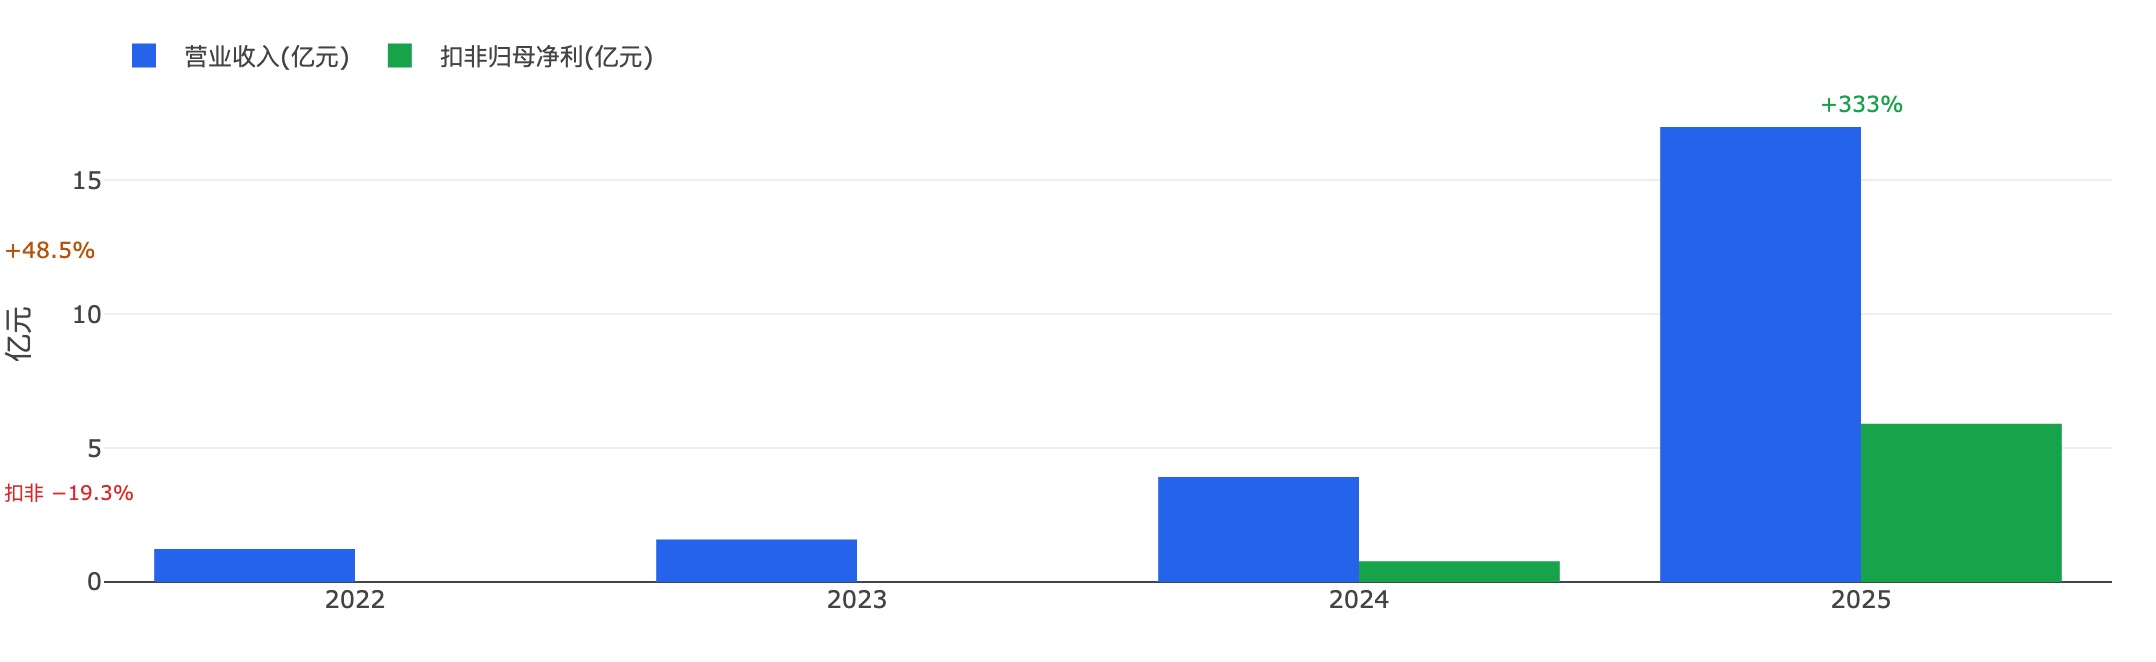
公司这一面:宇树是全球人形与四足机器人整机厂里、已披露财务的主要上市同行中唯一规模化盈利的公司——2025年营收16.99亿元(+333%)、扣非净利5.91亿元(+653%)、毛利率60.3%;四足机器狗全球市占率约六到七成,人形机器人2025年出货超5,500台。质地在整个赛道里是断层式的。
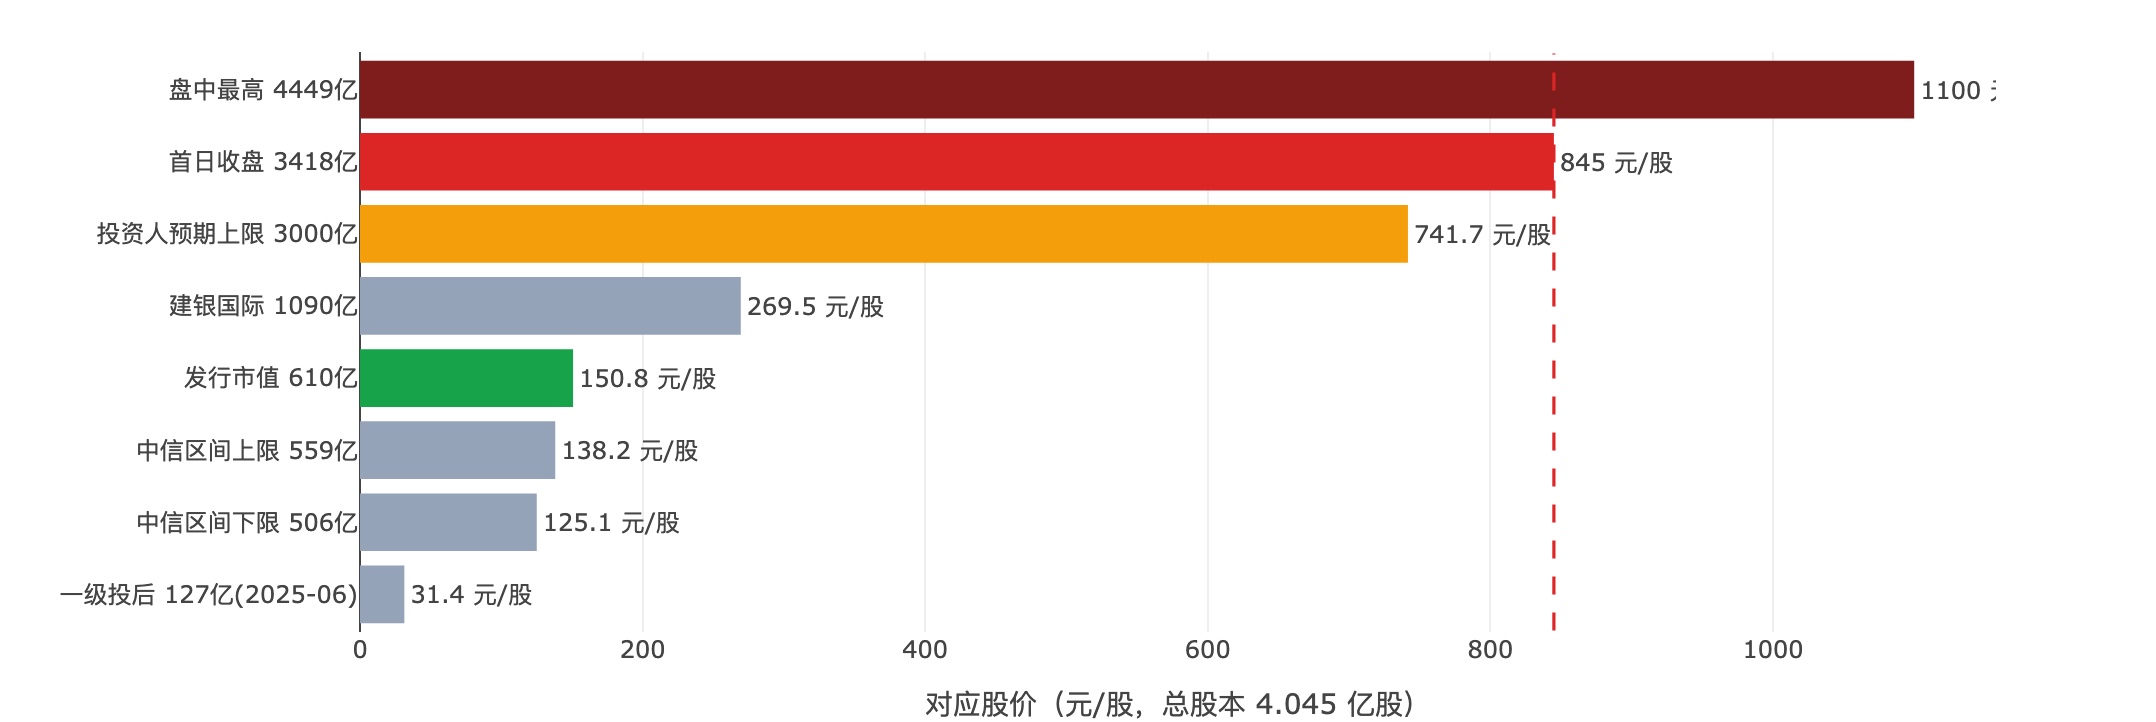
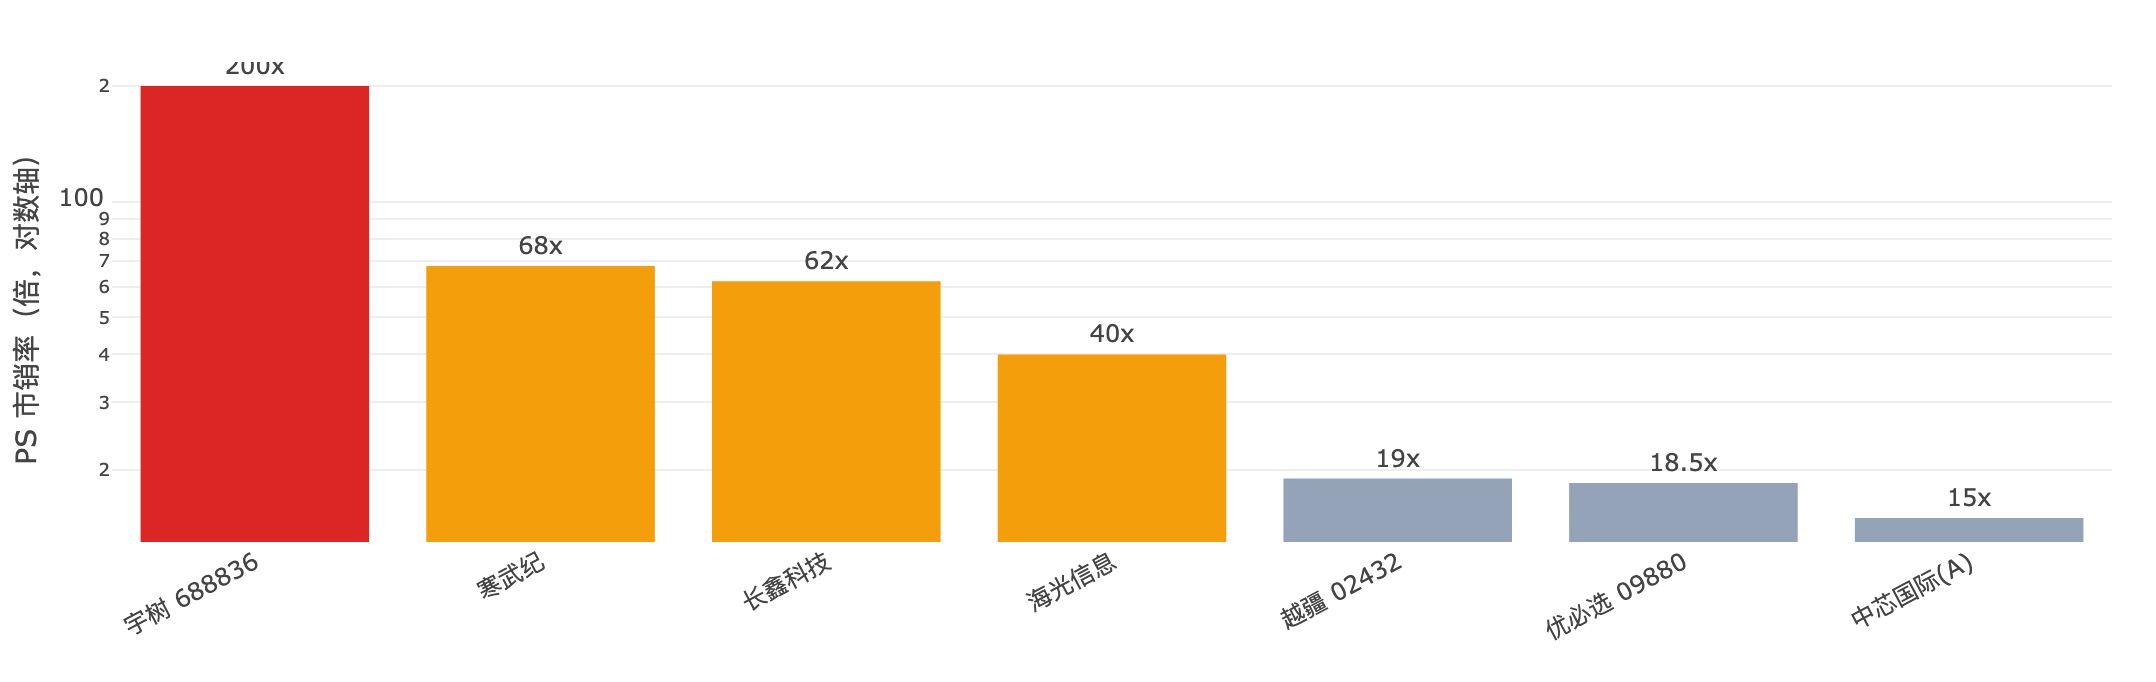
价格这一面:首日收盘市值对应约200倍2025年市销率——是港股同行优必选、越疆(18.5-19倍)的10.6倍,寒武纪(约68倍)的2.9倍,同样刚上市的长鑫科技(约62倍)的3.2倍;是14个月前一级市场投后估值(127亿元)的26.9倍;是保荐机构中信证券给出的合理区间上限(559亿元)的6.1倍。
时机这一面更麻烦:2026年基本面正在换挡——上半年营收增速从2025年的+333%降到+48.5%,扣非净利同比−19.3%(一季度一度−52.6%)。200倍静态市销率顶着的,是一份增速放缓、利润负增长的最新财报。而且首日筹码结构恶劣:收盘845元低于全天成交均价902.63元,首日买入者整体浮亏6.4%,开盘追入者浮亏23%。
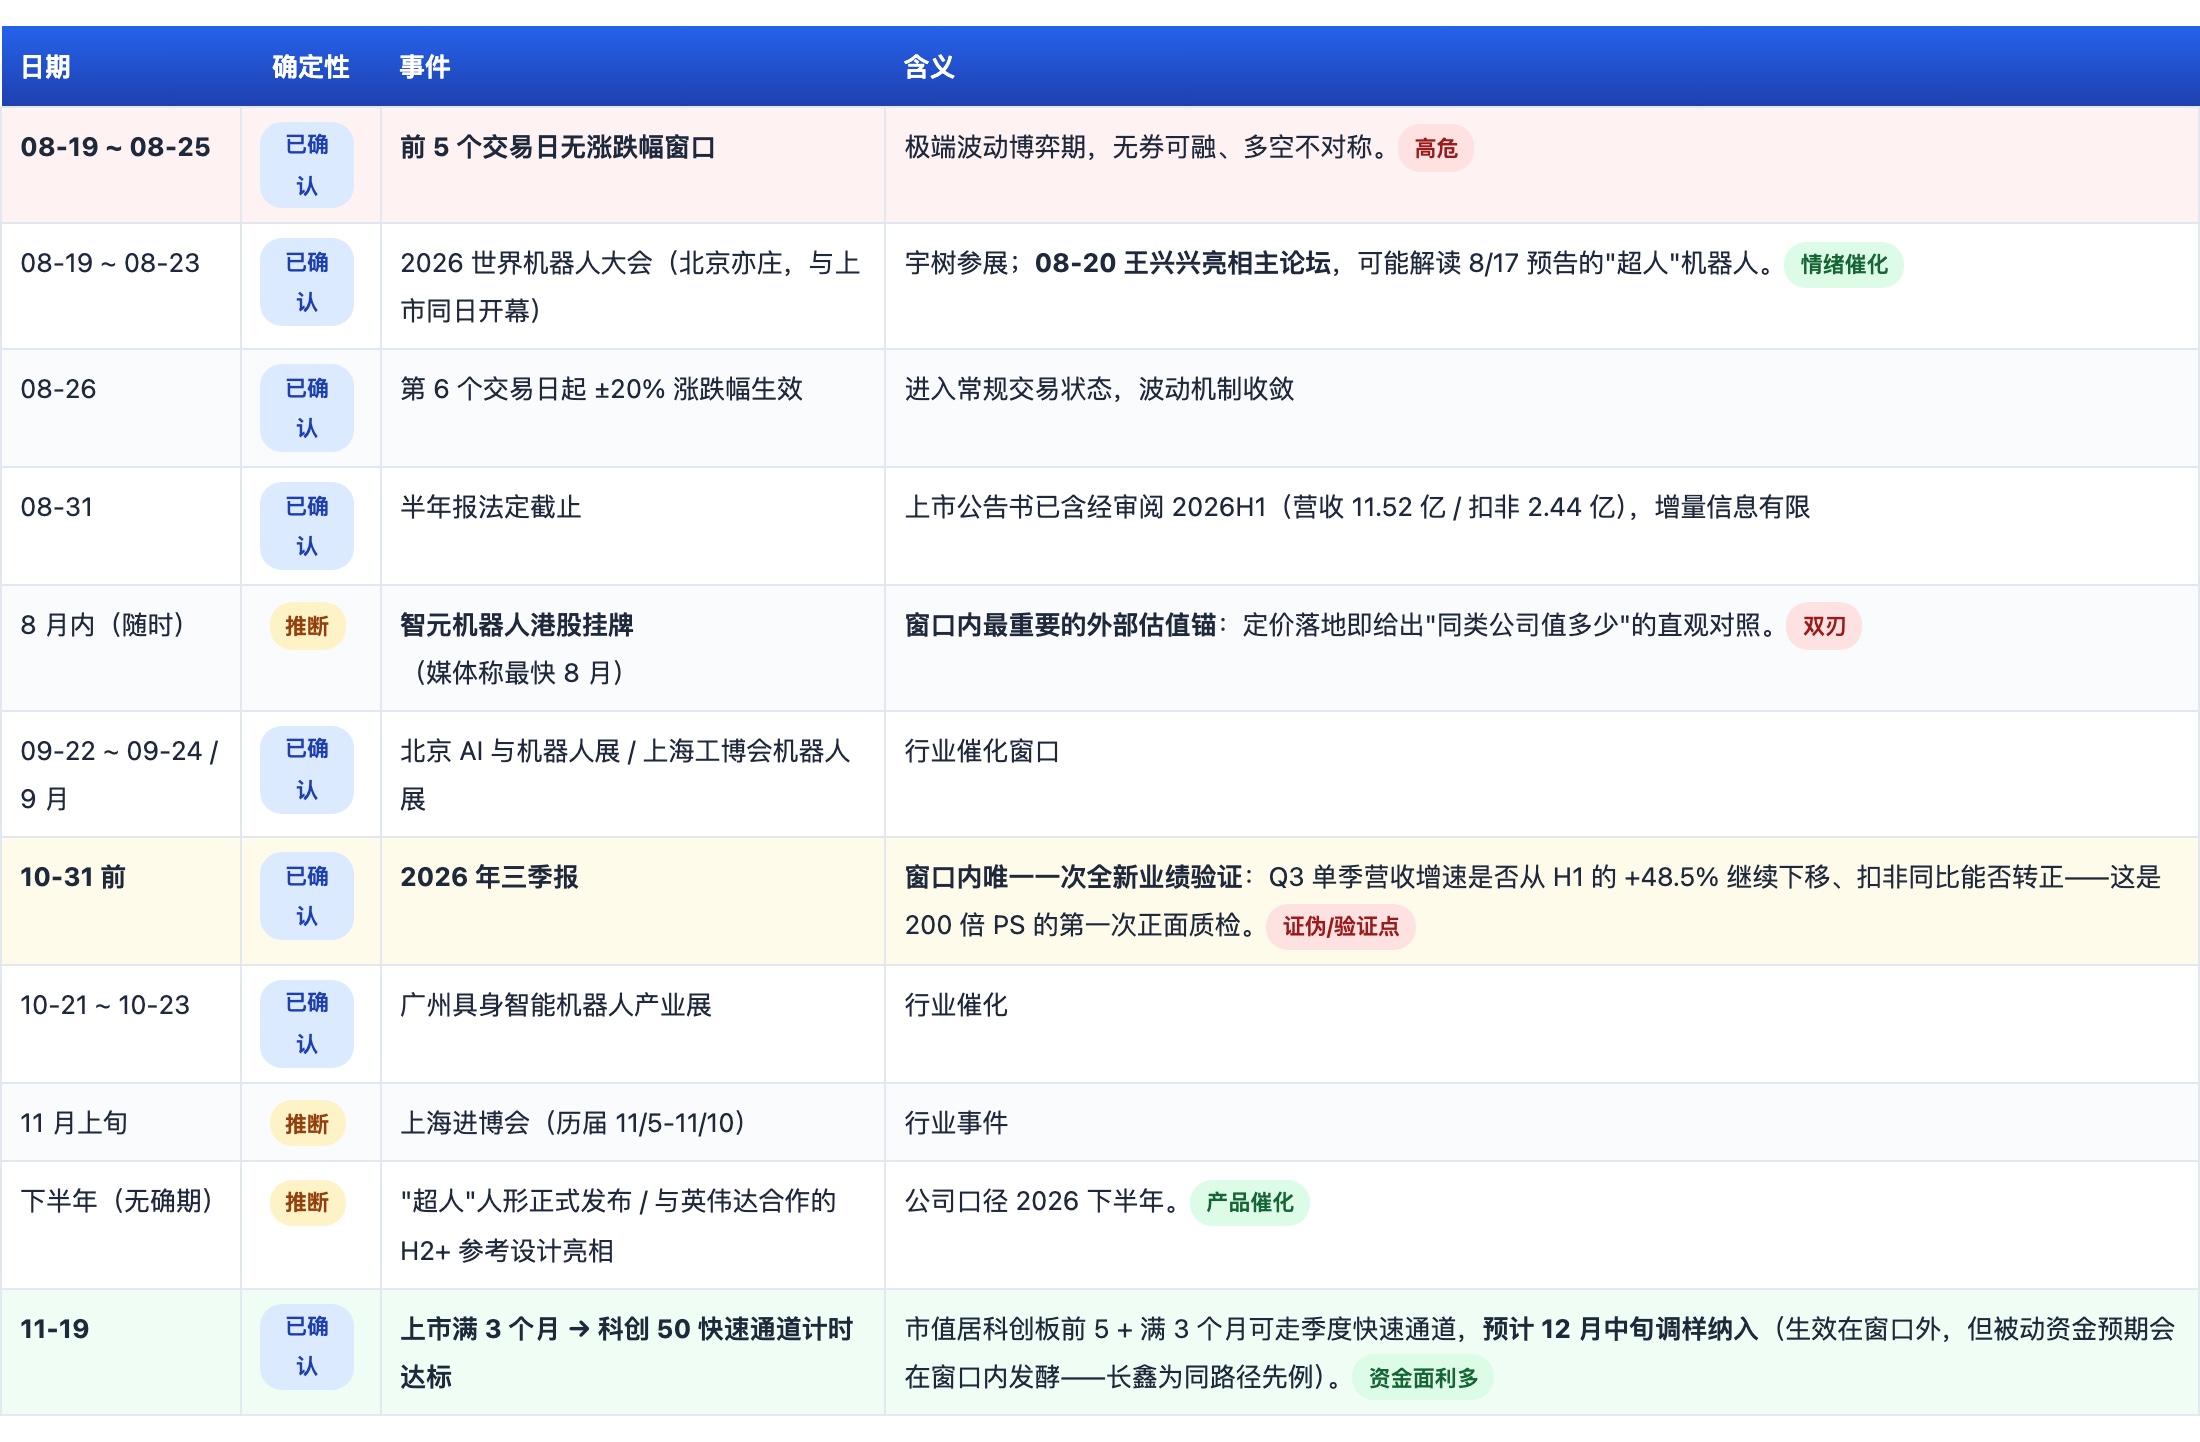
还要先提示一个特殊窗口:8月19日至25日是上市前5个交易日,科创板新股此间无涨跌幅限制(仅盘中较开盘价±30%、±60%各临时停牌10分钟),而转融券自2024年7月暂停至今、新股基本无券可融——多空机制不对称,价格容易单边放大。叠加仅7.44%的流通盘和85.28%的首日换手,这一周的波动会非常剧烈;8月26日起才进入±20%涨跌幅的常规状态。
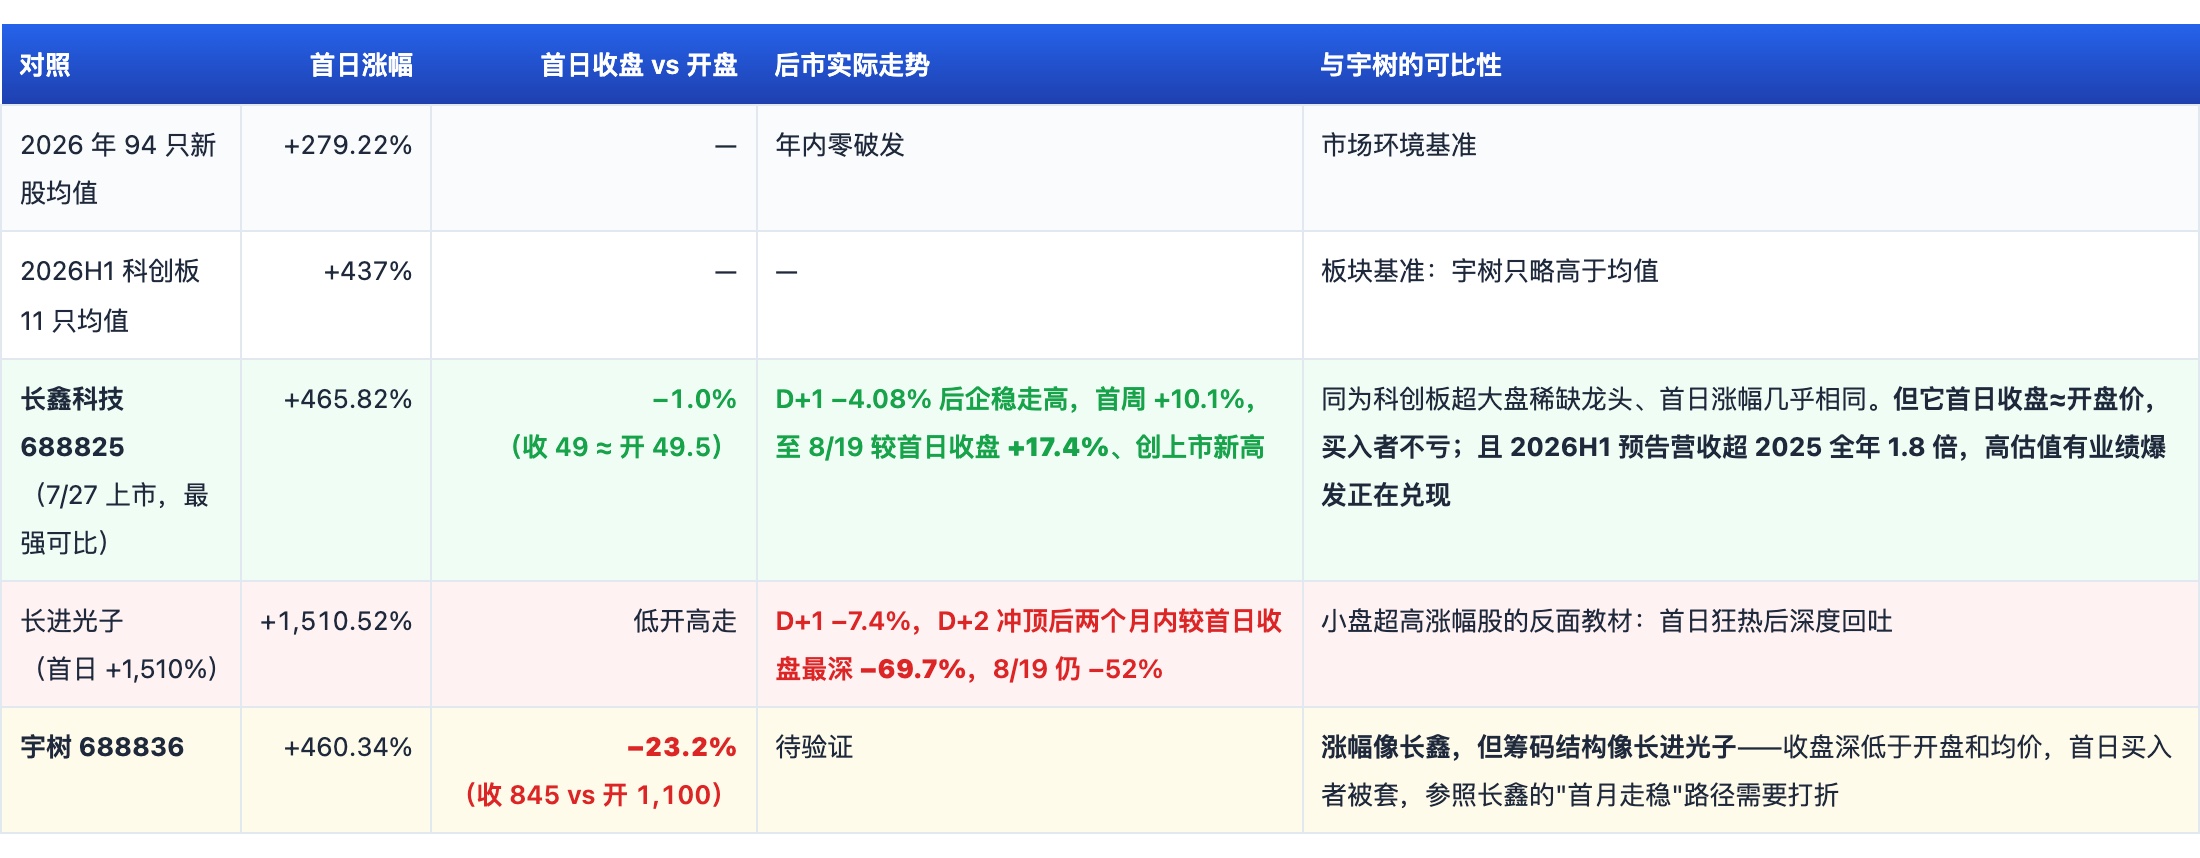
看多者常引用的几个说法,需要逐一校准。第一,“首日+460%说明市场疯抢、稀缺性无敌”——放进2026年的新股环境,+460%并不异常:年内94只新股首日零破发、平均涨幅279.22%,科创板上半年11只新股首日平均涨437%;年内首日涨超500%的已有10只(长进光子+1,510%、臻宝科技+1,213%),7月底长鑫科技+465.82%也比宇树略高。宇树真正的稀缺性体现在绝对金额:按开盘价计算单签浮盈47.46万元,被媒体称为全面注册制以来沪深最赚钱的新股。涨幅本身是2026年新股常态的产物,不能直接读成市场对宇树的定价共识。
第二,“首日大涨大家都赚了”——恰恰相反。首日成交2,565.79万股(占流通盘85.28%,前两小时就换手64%),全天成交均价902.63元、收盘845元:在二级市场买入的这批资金平均浮亏6.4%,以1,100元开盘价追入的浮亏23.2%。赚钱的是两类人:成本150.8元的中签者,和战略配售机构(社保等浮盈超76亿元,DeepSeek打新浮盈约8亿元)。中签者落袋离场、二级接盘者高位站岗——850至1,100元区间全是套牢盘。
第三,“3,418亿元市值的泡沫史无前例”——不准确。寒武纪2020年上市初期市销率曾达110-225倍,宇树的200倍没有突破A股对极端稀缺标的的历史定价上限,而是重演了它。寒武纪后来的路径是:上市初高估值、数年杀估值、直到2025年收入+453%才重新撑起市值。这个先例说明的不是200倍不可能,而是200倍需要用未来数年的收入爆发去消化。
第四,“人形机器人出货全球第一”存在口径之争:招股书按纯人形(不含轮式双臂)口径2025年出货超5,500台、全球第一;而Omdia同期排名口径是智元5,168台第一(39%)、宇树4,200台第二,差异核心在轮式双臂机器人算不算人形,招股书自己也注明第三方数据未经各公司公开确认。四足全球第一(2024年市占69.75%,高工机器人产业研究所口径)没有争议;人形第一是分口径的第一。
第五,“已经盈利、跟其他机器人公司不一样”——对,但有两个脚注:其一,2025年归母净利2.78亿元远小于扣非净利5.91亿元,差异主因是股权激励确认3.49亿元股份支付费用(非现金项),真实盈利能力看扣非和经营现金流(2025年6.72亿元,是实的);其二,2026年上半年扣非净利同比−19.3%,研发费用同比+152%,公司在上市公告书里也提示行业热度有所缓和、市场竞争日趋激烈。已盈利是2024-2025年的事实,利润负增长是2026年正在发生的事实,两个都要拿着。
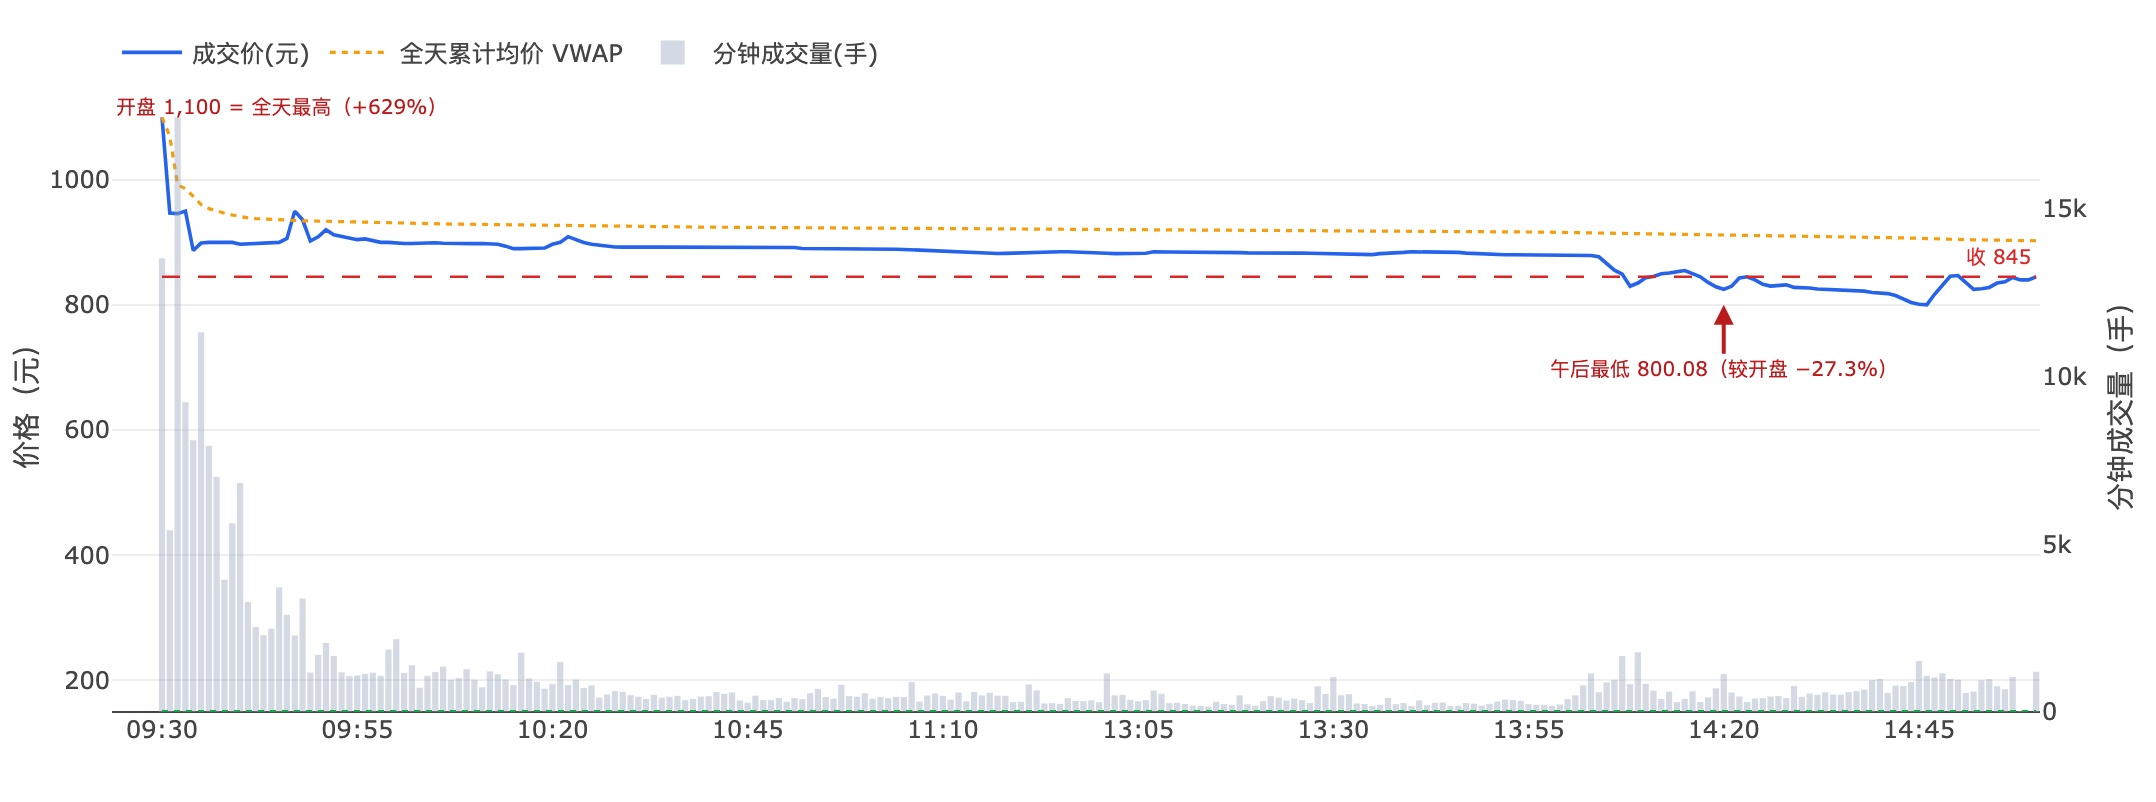
把首日拆开看是三段。第一段:集合竞价定在1,100元(较发行价+629.4%),对应市值4,449亿元,明显高于市场此前预期(投行口径普遍在1,500-2,000亿元,宇树的投资人称预计不超过3,000亿元)——开盘即透支,是全天回落的起点。第二段:前两小时换手64%,中签者在900-1,100元区间大规模兑现,全天231.6亿元成交额约等于流通市值的91%,筹码在一天内几乎完整换了一遍手。第三段:午后最低杀到800.08元(较开盘−27.3%,未触及−30%临停线)后企稳,尾盘收845元。
同日A股机器人板块的表现要分两层读。当天板块超百家下跌:绿的谐波−17.67%、柯力传感跌停、机器人(300024)−8.46%,港股优必选−9.81%、越疆−11.21%,机器人ETF(交易型开放式指数基金)盘中跌超7%。第一层是宇树虹吸:全天231.6亿元成交从同赛道抽血,且3,418亿元的估值锚落地后,前期靠对标宇树炒起来的概念股面临重定价。第二层是大盘背景:8月19日恰逢A股系统性暴跌,沪指−2.40%失守3,900点、科创50−6.89%,超5,000只个股下跌。板块跌幅深于大盘说明虹吸是真的,但845元的收盘价也是在极端恶劣的大盘环境里定出来的——这一点对多头稍微有利。
最有价值的参照是7月底上市的长鑫科技:同为科创板超大盘稀缺龙头,首日涨幅几乎相同(+465.82%对+460.34%),但长鑫首日收盘约等于开盘价、买入者不亏,且2026年上半年预告营收超2025年全年的1.8倍——高估值有业绩爆发正在兑现,之后首周+10.1%、至8月19日较首日收盘+17.4%并创上市新高。反面教材是长进光子:首日+1,510%之后两个月内较首日收盘最深回撤69.7%。宇树的处境是:涨幅像长鑫,筹码结构像长进光子——首日买入者平均亏6.4%、上半年扣非−19.3%,长鑫走稳的两个前提它都不具备。同样的涨幅,不同的地基。
基本面全景:2022-2025年营收1.23亿、1.59亿、3.92亿、16.99亿元,2025年同比+333%;归母净利从2022年亏损0.22亿元到2025年盈利2.78亿元,扣非净利2024年0.78亿元、2025年5.91亿元;主营毛利率从44.2%一路升到60.3%;2025年经营现金流净额6.72亿元(+249%)。转折出现在2026年:上半年营收11.52亿元(+48.5%)、扣非净利2.44亿元(−19.3%)、经营现金流同比−32.5%、研发费用1.36亿元(+152%)。
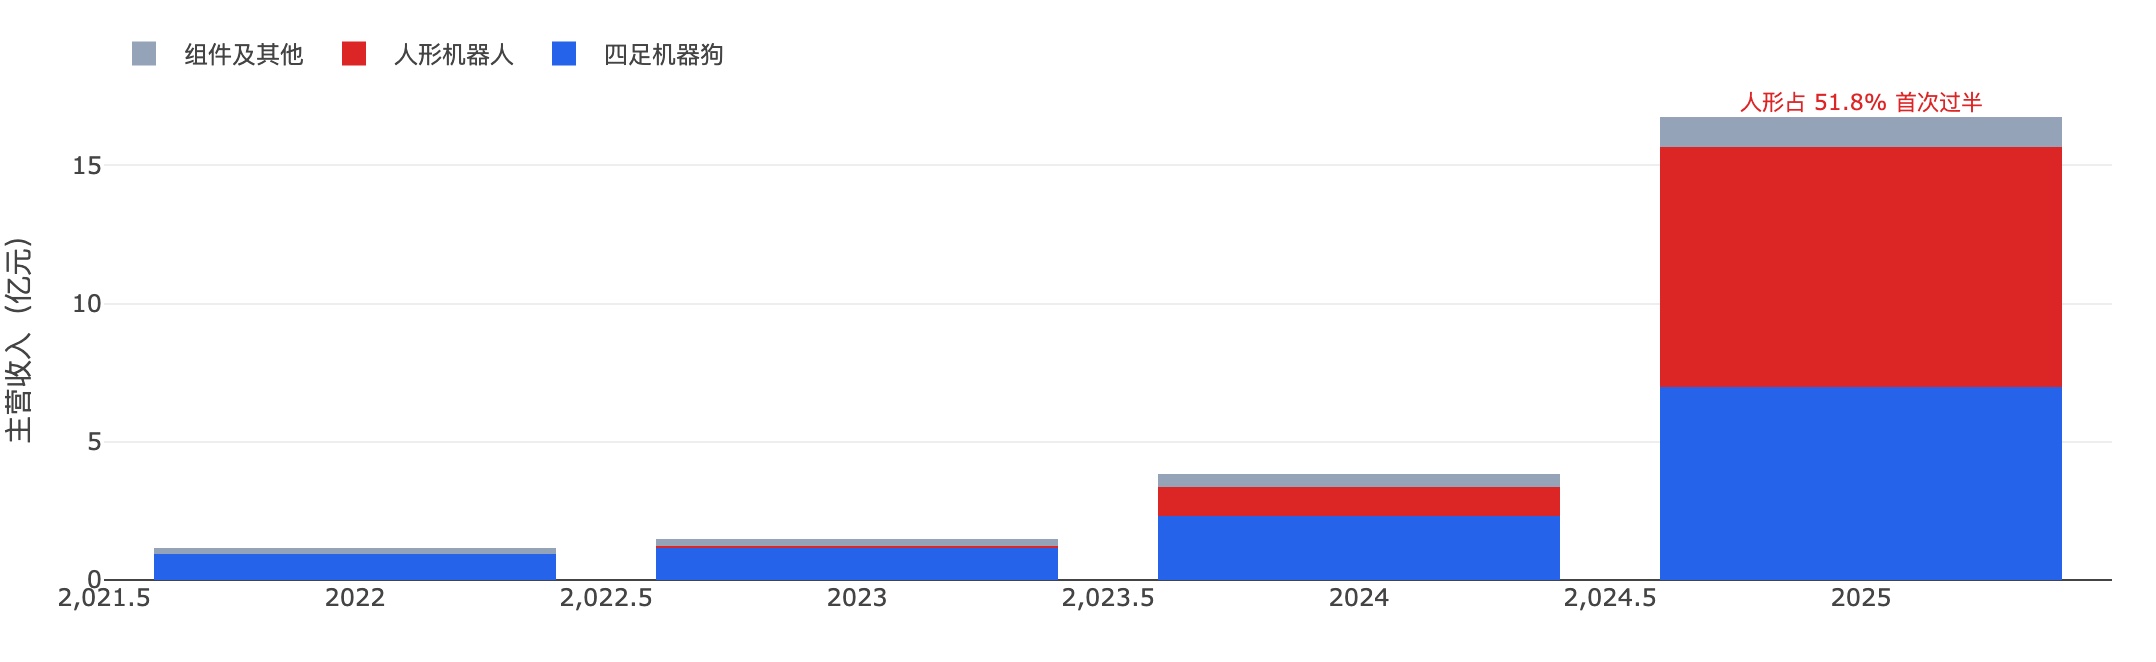
收入结构两年剧变:人形机器人从2023年的297万元(占主营1.9%)飙到2025年的8.68亿元(占51.8%),两年反超四足成为第一大业务;四足机器狗2025年收入6.97亿元(占41.6%),销量23,037台(+223%)。
量价矛盾是这份基本面里最需要盯的一条线。人形均价从2023年的59.3万元/台降到2024年的26.1万元、2025年的约15.8万元——两年累计降约72%;2025年前三季人形收入增量中,单价下降的负贡献达3.31亿元。降价还在继续:G1基础版已到8.5万元起,R1标准版6月24日从3.99万元直降到2.99万元起,同行松延动力的入门机已打到9,998元。以价换量是宇树的主动战略——核心关节电机、减速器、驱动器、灵巧手全部自研自产,外协加工仅占营业成本2.5-4.2%,这是它能一边降价一边保住60%毛利率的结构性原因——但它决定了收入增速必须靠销量翻倍以上才能维持,2026年上半年的+48.5%说明销量增速已经盖不住降价了。
客户与渠道结构相对健康:前五大客户合计占比仅10.61%,第一大客户京东只占3.54%,无大客户依赖;线下渠道占86.5%。值得注意的是境外收入占比从2022-2024年的55-57%降到2025年前三季的39.2%——不是海外萎缩,而是国内爆发,但硬币的另一面是对国内政策性采购的依赖度在上升,且仍有约39%收入暴露在关税与出口管制风险下。资金面极其充裕:账上现金加IPO净募资约77亿元量级,其中20.22亿元投向智能机器人模型研发——补机器人大脑这个短板。
估值对标看,845元对应的约200倍市销率在当前全部可比公司里排第一:寒武纪约68倍(2025年营收+453%)、长鑫科技约62倍(上半年营收预告超去年全年1.8倍)、海光信息约40倍、越疆约19倍、优必选约18.5倍、中芯国际约15倍。两家港股直接同行均在亏损(越疆亏0.84亿元、优必选亏7.9亿元),宇树的盈利与毛利率确实配得上溢价——问题只在溢价的倍数:发行定价35.89倍市盈率口径已比可比均值高82%,首日行情又把它再放大5.6倍。
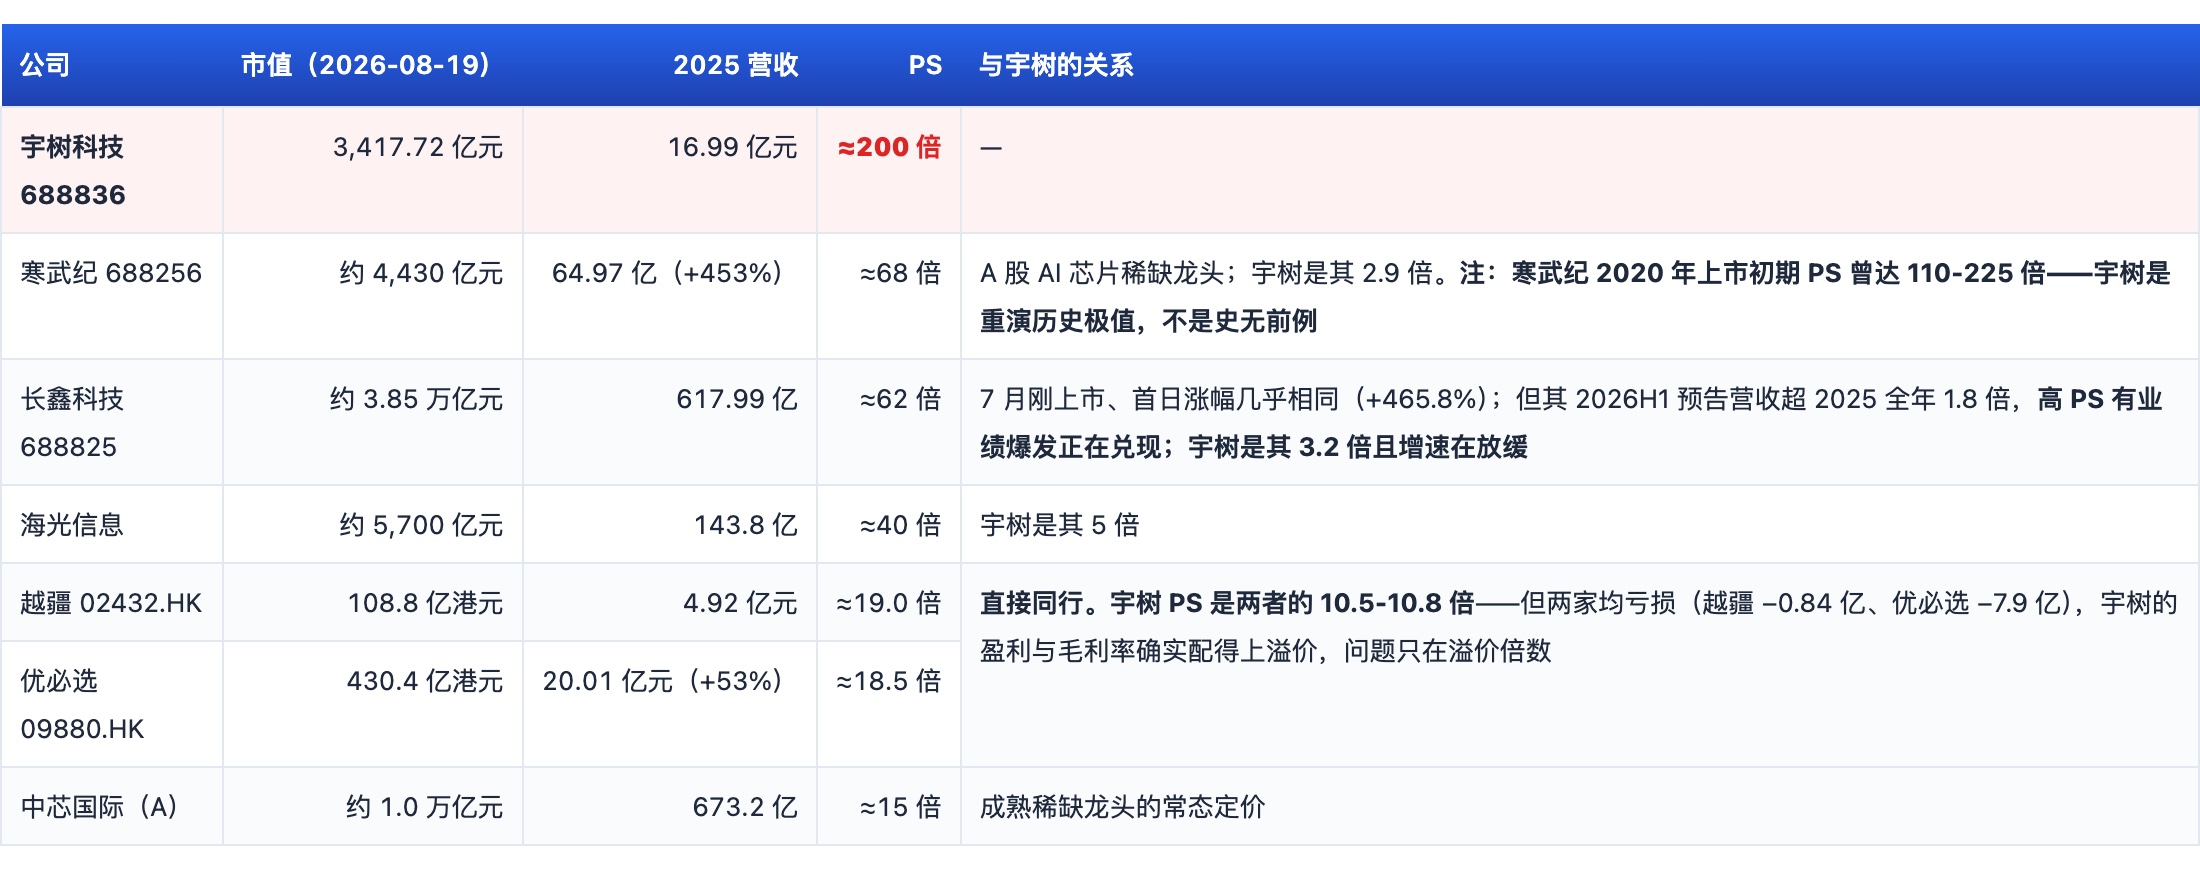
和一级市场与投行预期对照更直观:收盘市值是2025年6月C+轮投后估值(127亿元,腾讯、阿里、蚂蚁、中国移动基金、吉利等参与)的26.9倍;是保荐机构中信证券合理区间(506-559亿元)的6.1-6.8倍;是检索到的最乐观投行测算(建银国际约1,090亿元)的3.1倍;比宇树投资人自己预期的上限(不超过3,000亿元)还高14%。横向对照全球:Figure AI一级市场估值390亿美元(约合2,630亿元人民币,2025年出货仅约150台)——宇树首日就超过了它;智元机器人港股IPO目标(基石口径400-500亿港元)只有宇树的几分之一,其挂牌定价将是近期最直接的估值参照。
估值结论的公允表述:200倍市销率不是A股史无前例——寒武纪2020年给过同量级;真正的问题是,寒武纪消化那次估值用了四年阴跌,等到收入+453%的2025年才翻身,而宇树要在增速放缓(+48.5%)、扣非负增长(−19.3%)的起点上消化200倍。除非人形机器人需求在未来两年真正从科研教育切换到产业刚需,否则杀估值路径的概率更高。
行业位置上,宇树的成色要分开说:四足是无争议的全球第一(2024年销量2.37万台、市占69.75%);人形是分口径的第一;技术画像是小脑强、大脑弱——运动控制全球顶尖(2024年完成全球首个电驱全尺寸人形空翻,8月17日预告的新原型宣称原地跳高2米、峰值速度12.66米/秒),短板在具身大模型,公司把募资的近一半(20.22亿元)投向机器人大脑正是在补这一课。
需求真实性是当前最大的行业级争议,也是200倍市销率最终能否被消化的关键。澎湃新闻对302份人形机器人中标项目(合计18.38亿元)的分析显示:学校相关项目占约68%、国企出资约74%;行业口径已售人形机器人42%用于科研教育、19%用于数据采集与展演,直接用于工业物流等高价值场景的仅约4%。宇树自身2025年1-9月人形收入70%以上来自科研教育,工业应用仅约9%。能力端,斯坦福AI Index 2026援引的BEHAVIOR-1K仿真基准(1,000项家庭活动)显示顶尖团队完整任务成功率仅12.4%。供给端,2026年上半年中国量产人形机器人已超3万台,工信部预计全年整机产量有望突破10万台——产能扩张明显快于真实需求验证。一句话:现在的放量高度依赖政策性与科研性采购,这不是造假,是行业阶段——但200倍市销率已经把需求验证成功当作前提在定价。
IPO结构本身也是理解这只票的钥匙:初步询价367家机构、报价区间15.20-154.88元,最终定价150.80元贴着四数孰低值的99.1%;未安排绿鞋机制(超额配售选择权,即无护盘安排);网上中签率0.0181%创科创板历史新低,978.46万户申购创历史新高。战略配售名单是叙事的一部分:社保基金(锁定12个月)、DeepSeek(93.34万股、锁定36个月)、腾讯系、中石油昆仑、南方电网、中国电信天翼等。王兴兴通过特别表决权安排控制约65.3%表决权,收盘身家约1,026亿元;美团系持股6.85%、红杉约7.1%。
解禁日历是短期真空、远期堰塞湖:未来3个月零解禁;2027年2月首批仅占0.56%,量级可忽略;真正的大考在2027年8月19日——战配12个月部分加上首发前锁定12个月的全部VC/PE老股集中到期,约占总股本六成量级,届时一级市场31.4元/股的成本对二级价格的落差是结构性悬顶。王兴兴本人锁定36个月,并承诺期满后2年内减持价不低于发行价。
风险按量级排:极高——估值与基本面的时间差(10月底三季报若Q3增速继续下移,是近期最大的证伪点)、首日筹码全员套牢(850-1,100元密集套牢区,反弹到成本区就有解套抛压)、前5日无涨跌幅且无券可融;高——需求真实性;中高——价格战扩散(同行入门机已跌破万元)、智元上市的估值对照(若按基石口径定价,市场将看到同类公司便宜数倍的直观参照);中——海外与管制敏感度、特斯拉Optimus量产叙事(弗里蒙特产线设计产能100万台/年,但时间表历史上多次推迟)。另外要记住:宇树现在是整个板块的估值锚,它的回落会拖累链条上的每一环,反之亦然。
未来三个月的关键节点:8月19-23日世界机器人大会与上市同日开幕,8月20日王兴兴亮相主论坛;8月26日起±20%涨跌幅生效,交易机制回归常规;智元机器人据媒体报道最快8月在港股挂牌,是窗口内最重要的外部估值锚;10月31日前披露的三季报是窗口内唯一一次全新业绩验证——Q3单季营收增速是否从上半年的+48.5%继续下移,是200倍市销率的第一次正面质检;11月19日上市满3个月后,按市值规模宇树符合科创50指数快速通道条件,预计12月中旬调样纳入,被动资金预期会提前发酵(长鑫科技是同路径先例)。
回到标题的问题:3,000亿市值还能不能买?以年为单位的投资价值——现在没有。845元等于把人形机器人从科研采购切换到产业刚需这个尚未发生的验证当作前提定价,而2026年正在发生的是增速换挡和利润负增长;以寒武纪为镜,同量级估值的消化用了四年。想以投资逻辑持有宇树,更好的买点大概率出现在估值消化之后、或需求真实性被验证之时——两者都不在当下。
博弈价值——有,但8月19-25日这一周是全年波动机制最危险的窗口:无涨跌幅、无券可融、7.44%流通盘、全员套牢的筹码结构,任何方向都可能单边放大,不适合大多数人。若一定要参与,等8月26日进入常规交易状态后再看结构。
给出三个观察节点,把什么时候值得重新看它写清楚。节点一:8月26日之后看它在哪里企稳——若回到600-700元区间(市值2,400-2,800亿元,即宇树投资人自己预期的3,000亿元之内),极端泡沫成分挤掉一半;若继续在850-1,100元套牢区放量横盘,说明有资金愿意在200倍市销率接筹码,博弈强度另算。节点二:智元挂牌定价——若按400-500亿港元落地,宇树对它的溢价将达8-10倍,市场迟早要回答凭什么;若智元也被炒到千亿以上,则说明整个板块在重演2021年新能源的定价,宇树反而有锚。节点三:10月底三季报——Q3单季营收增速若回升(比如新品上市、出货指引兑现),200倍有了消化的起点;若继续下移,估值与基本面的剪刀差会在12月科创50纳入的利好兑现后加速收敛。
数据说明:本文首日行情、成交与市值数据来自东方财富,财务数据采用公司上市公告书经审计数与招股说明书,估值倍数按官方披露的分子分母计算,第三方统计均已在文中标注机构来源。本文为公开信息的研究整理,不构成任何投资建议;科创板新股上市前5个交易日无涨跌幅限制,波动风险极高,据此操作风险自担。