优必选全尺寸人形收入涨14倍,半年仍亏3.39亿
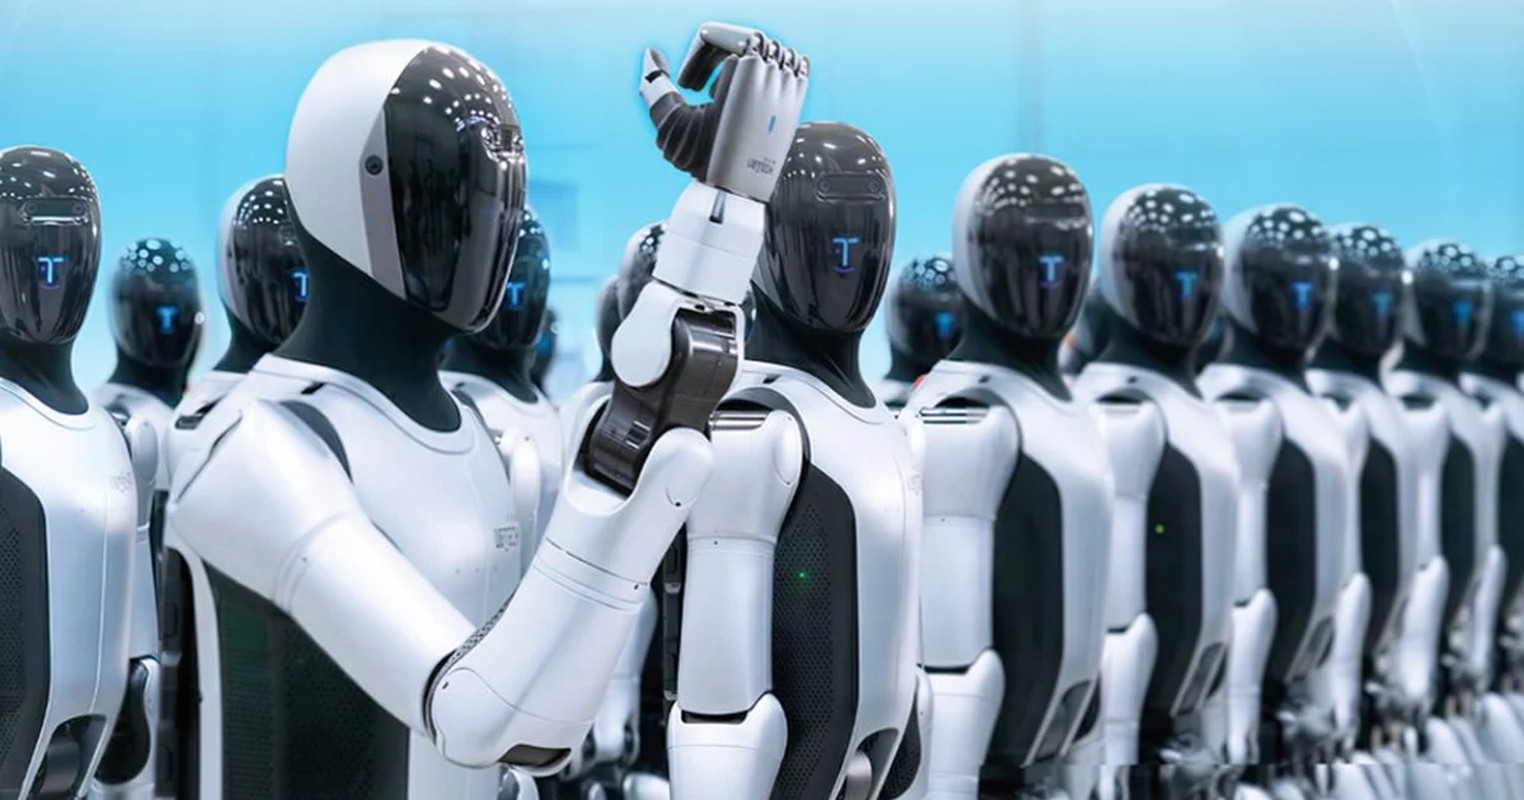 图:Humanoids Daily报道优必选2026年中期业绩的配图(Walker系列全尺寸人形机器人)
优必选8月28日发布2026年中期业绩:上半年收入12.7亿元,同比增长104.1%。其中全尺寸具身智能人形机器人收入5.9亿元,同比暴涨1445%,占公司总收入46.5%。全尺寸机型交付921台,去年同期只有45台;加上非全尺寸机型共交付16123台。净亏损收窄23%至3.39亿元,整体毛利率升到44.7%,全尺寸业务毛利率66.8%。
一家人形机器人公司半年卖出921台全尺寸机型,这个数字去年同期是45台。这是优必选刚交出的2026年上半年成绩单里最扎眼的一行。据Humanoids Daily报道,深圳的优必选(09880.HK)于8月28日发布2026年中期业绩报告:上半年收入12.7亿元人民币(约1.888亿美元),同比增长104.1%;净亏损收窄23%,从去年同期的4.4亿元降至3.39亿元(约5040万美元)。
拉动增长的是全尺寸具身智能人形机器人。公司对这一类的定义是:非玩具、可自主运行、身高不低于160厘米、板载算力超过200TOPS(每秒万亿次运算)的整机。该板块上半年收入5.9亿元(约8780万美元),去年同期只有3790万元,同比增长1445%,一举占到公司总收入的46.5%——接近半壁江山。
出货结构上,据报道全尺寸机型上半年交付921台,同比增长约1946.7%;非全尺寸机型交付15202台,同比增长250.8%;两项合计16123台,同比增长268.3%。也就是说,撑起收入的是那不到一千台的大家伙,撑起台数的仍是小型机。
毛利率的变化同样值得看。据报道,公司整体毛利率从去年同期的35.0%升至44.7%,提高9.7个百分点;其中全尺寸板块毛利率从47.3%升至66.8%,提高19.5个百分点。对一个还在亏钱的硬件公司来说,毛利率跟着规模一起往上走,通常意味着卖的不只是硬件。报道指出,全尺寸人形收入中超过96%来自工业定制化业务——这既解释了高毛利,也说明这批机器人是跟着具体客户的产线需求做的,不是标准品走量。
把这份财报放回优必选自己的历史看,它是2025年那次业务重心切换的延续:双足与具身智能系统取代教育、消费玩具类老业务,成为公司主要的收入引擎。据本站此前报道,优必选曾宣布第1000台Walker S2工业人形机器人在广西柳州下线、2025年Walker系列订单总额约13亿元;今年8月又公开过多台Cruzr Y1轮式人形机器人在汽车零部件工厂协同拆垛入库的实拍视频。这次的921台全尺寸交付量,可以看作那批工业订单开始进入确认收入的阶段。
但亏损仍在。半年亏3.39亿元,意味着这门生意目前的规模还不足以覆盖研发与销售开支,收窄23%只是方向对了。工业定制化占比超96%也是一把双刃剑:定制项目单价高、毛利好,可复制性却差,客户产线一换、需求一变,前期投入未必能摊到下一单上。真正的分水岭要看非定制、标准化产品什么时候能起量。